Business settembre 2026
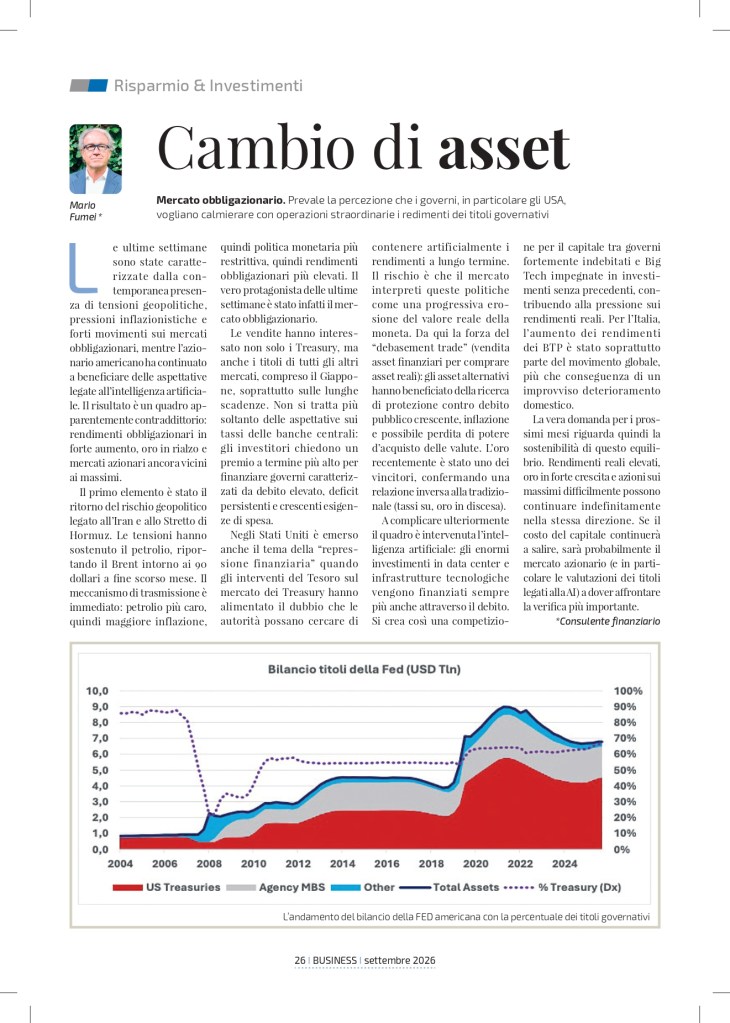
Le ultime settimane sono state caratte- rizzate dalla con- temporanea presenza di tensioni geopolitiche, pressioni inflazionistiche e forti movimenti sui mercati obbligazionari, mentre l’azionario americano ha continuato a beneficiare delle aspettative legate all’intelligenza artificia- le. Il risultato è un quadro apparentemente contraddittorio: rendimenti obbligazionari in forte aumento, oro in rialzo e mercati azionari ancora vicini ai massimi.
Il primo elemento è stato il ritorno del rischio geopolitico legato all’Iran e allo Stretto di Hormuz. Le tensioni hanno sostenuto il petrolio, ripor- tando il Brent intorno ai 90 dollari a fine scorso mese. Il meccanismo di trasmissione è immediato: petrolio più caro, quindi maggiore inflazione, quindi politica monetaria più restrittiva, quindi rendimenti obbligazionari più elevati. Il vero protagonista delle ultime settimane è stato infatti il mercato obbligazionario.
Le vendite hanno interessato non solo i Treasury, ma anche i titoli di tutti gli altri mercati, compreso il Giappone, soprattutto sulle lunghe scadenze. Non si tratta più soltanto delle aspettative sui tassi delle banche centrali: gli investitori chiedono un premio a termine più alto per finanziare governi caratterizzati da debito elevato, deficit persistenti e crescenti esigenze di spesa.
Negli Stati Uniti è emerso anche il tema della “repres- sione finanziaria” quando gli interventi del Tesoro sul mercato dei Treasury hanno alimentato il dubbio che le autorità possano cercare di contenere artificialmente i rendimenti a lungo termine. Il rischio è che il mercato interpreti queste politiche come una progressiva erosione del valore reale della moneta. Da qui la forza del “debasement trade” (vendita asset finanziari per comprare asset reali): gli asset alternativi hanno beneficiato della ricerca di protezione contro debito pubblico crescente, inflazione e possibile perdita di potere d’acquisto delle valute. L’oro recentemente è stato uno dei vincitori, confermando una relazione inversa alla tradizionale (tassi su, oro in discesa).
A complicare ulteriormente il quadro è intervenuta l’intelligenza artificiale: gli enormi investimenti in data center e infrastrutture tecnologiche vengono finanziati sempre più anche attraverso il debito. Si crea così una competizione per il capitale tra governi fortemente indebitati e BigTech impegnate in investimenti senza precedenti, contribuendo alla pressione sui rendimenti reali. Per l’Italia, l’aumento dei rendimenti dei BTP è stato soprattutto parte del movimento globale, più che conseguenza di un improvviso deterioramento domestico.
La vera domanda per i pros- simi mesi riguarda quindi la sostenibilità di questo equili- brio. Rendimenti reali elevati, oro in forte crescita e azioni sui massimi difficilmente possono continuare indefinitamente nella stessa direzione. Se il costo del capitale continuerà a salire, sarà probabilmente il mercato azionario (e in parti- colare le valutazioni dei titoli legati alla AI) a dover affrontare la verifica più importante.
Mario Fumei – Consulente finanziario


Leggi anche i miei ultimi articoli: